种植经济林苹果树,如何做会计账务分录
生产性生物资产计提的折旧费,分录: 借:制造费用—折旧费 贷:累计折旧 期末,制造费用分配,入苗木成本。 如果你单位是房地产业的,规划费入开发成本-前期开发费用,如不是房地产行业的,入在建工程经济林属于生产性生物资产,生产性生物资产分为成熟生产性生物资产和未成熟生产性生物资产。 发生种苗费、平整土地和定植所需的机械作业费、定植当年抚育发生肥料及农药费、人员工资等,均入“生物性在建工程科目”核算,成熟期结转入固定资产。该苹果树达到正常生产期发生的管护费用,入“农业成产成本”。机械使用费应当计入的会计科目是什么
如果是用于产品生产,该进入制造成本科目;如果是用于资产建造方面,则视情况计入固定资产或是在建工程科目。
建筑施工企业,对外施工发生的机械使用费,应当计入“工程施工---机械费”会计科目。
生产型企业,为了生产产品而发生的机械使用费,应当计入“制造费用---机械费”会计科目。
房地产开发企业,开发房地产发生的机械使用费,应当计入“开发成本---机械费”会计科目。
如果是管理部门车辆发生的费用,计入管理费用-车辆使用费(含养路费,燃油费,路桥费,停车费,洗车费等等),如果要明细核算,可设三级科目。
如果是销售部门销售商品运输途中发生的费用,计入营业费用-运输费。
如果是采购部门采购产品过程中发生的费用,合并计入原材料采购成本。
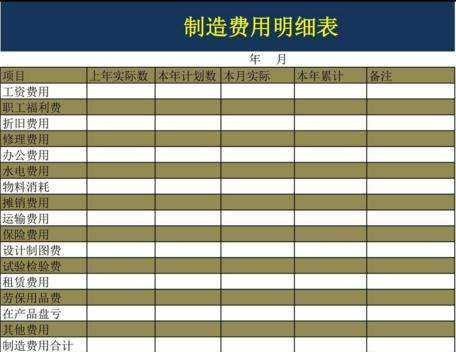
扩展资料:
对企业各个生产单位如生产车间和分厂为组织和管理生产活动而发生的各项费用及其固定资产使用费和维修费等进行的分配。
各生产车间和分厂为产品生产而发生的间接计入成本按单位分别归集后,月终就需按照一定的标准在各该生产单位所生产的产品或劳务成本间进行分配。确定制造费用的分配标准。
分配特性
(1)共有性,即各应承担制造费用的对象都具有该分配标准的资料;
(2)比例性,即分配标准与制造费用之间存在客观的因果比例关系,分配标准总量的变化对制造费用总额的多少有较密切的依存关系;
(3)易得性,即各受益对象所耗用分配标准的资料较为容易地取得;
(4)可计量性,即各受益对象所耗用标准的数量可以客观地进行计量;
(5)稳定性,即使用的分配标准相对稳定,不宜经常变动,便于各期间的成本比较分配。
参考资料来源:百度百科-制造费用